31 de agosto de 2026
4 min de lectura
De una semana a dos días: cómo una gestora de fondos boutique digitalizó su operación sin tocar un solo reporte regulatorio
Rediseñamos la operación de una gestora de fondos boutique en Chile, regulada por la CMF y la UAF, mediante un flujo de trabajo unificado y un portal de cliente propio. Sin modificar sus reportes regulatorios, automatizamos por completo los movimientos de inversión y redujimos el cierre trimestral de una semana a uno o dos días, liberando al equipo de gestión para enfocarse en la relación con el cliente.
Una gestora boutique bajo el peso regulatorio más intenso del mercado de fondos
Rediseñamos la operación de una administradora de fondos boutique en Chile: 100 clientes y 10 fondos bajo administración, regulada simultáneamente por la Comisión para el Mercado Financiero (CMF) y la Unidad de Análisis Financiero (UAF).
Cada fondo gestiona de forma recurrente lo que llamamos movimientos de inversión: llamados de aporte, llamados de capital, aportes, disminuciones y dividendos, entre otros. Cada uno de estos movimientos tiene su propio circuito de validación, registro contable y comunicación al aportante — y cada uno debe quedar trazado para efectos regulatorios.
Esa trazabilidad no es opcional. En diciembre de 2024, la CMF dictó las Normas de Carácter General N°526 y N°527, que exigen a las administradoras generales de fondos (AGF) nuevos estándares de patrimonio mínimo, gobierno corporativo y gestión integral de riesgos. Ese mismo año, la UAF sancionó a dos AGF por incumplimientos a la Ley N°19.913 de prevención de lavado de activos. Y entre agosto de 2025 y febrero de 2026, la CMF sometió a consulta pública un Compendio Normativo que consolida cerca de 80 normas dispersas de la industria de fondos.
En Chile operan más de 30 AGF registradas ante la CMF, con diferencias relevantes en patrimonio administrado, costos y grado de especialización (fuente: CMF Chile, 2025). El modelo boutique — pocos clientes, alto nivel de servicio — convive en ese mercado con administradoras masivas. Es un modelo válido, pero exige un balance distinto: la misma carga regulatoria que enfrenta un actor grande, con la estructura de un equipo pequeño que además debe sostener una relación cercana con cada cliente.
12 horas-persona por movimiento de inversión y una semana de cierre cada trimestre
El costo de operar bajo ese balance era alto y manual. Antes del proyecto:
- Cada cierre trimestral tomaba al menos una semana completa de trabajo de los gestores de cartera — tiempo que no dedicaban al análisis de las carteras que gestionan.
- Cada movimiento de inversión (un llamado de aporte, un llamado de capital, un aporte, una disminución, un dividendo) requería 12 horas-persona: 4 horas de trabajo de 3 personas de distintos equipos, coordinadas manualmente.
- El onboarding y la actualización periódica de aportantes tomaba al menos 1 hora al año por aportante vigente, y entre 1 y 3 horas por cada aportante nuevo.
La respuesta obvia — automatizarlo todo — no era la correcta. En servicios financieros, automatizar sin criterio tiene un costo propio: cuando la personalización y la coherencia de la experiencia se rompen, la calidad de servicio percibida cae, incluso si el proceso de fondo es más eficiente.
En gestión patrimonial ese riesgo es concreto: cuando la experiencia de cliente se deteriora, la firma pierde recomendaciones y consolidación de activos — estimaciones de mercado sitúan en más de la mitad la proporción de clientes de alto patrimonio que recomienda o consolida más activos en su gestora cuando la experiencia mejora (estimación de mercado, 2025).
El desafío, entonces, no era solo operativo: era optimizar sin perder el foco en la atención al cliente que define a una gestora boutique.
Un flujo de trabajo único y un portal de cliente, sin tocar un solo reporte regulatorio
Rediseñamos el proceso de gestión desde su base digital, en cuatro frentes:
- Flujo de trabajo unificado de gestión, que ordena y automatiza el circuito completo de cada movimiento de inversión, cierre y trámite de aportantes, en lugar de coordinarlo manualmente entre equipos.
- Portal de cliente de alto valor, como canal único de autoservicio para reportes, resultados y actualización de fichas.
- Modelo de gestión y gobierno diseñado para responder a la intensidad regulatoria de la CMF y la UAF sin que eso implicara perder el trato directo y de alto valor con cada cliente.
- Una decisión deliberada de alcance: no modificar los reportes regulatorios existentes. Al ser una empresa fiscalizada, cualquier cambio en el formato o contenido de los reportes que ya entrega a la CMF y la UAF implica un costo de re-validación normativa. Automatizamos cómo se generan esos reportes, no qué dicen.
Movimientos de inversión 100% automatizados y cierres de una semana a dos días
| Proceso | Antes | Después |
|---|---|---|
| Cierre trimestral (por fondo) | 1 semana de trabajo del gestor de cartera | 1-2 días |
| Movimiento de inversión (aporte, llamado de capital, disminución, dividendo, etc.) | 12 horas-persona (4 h × 3 personas) | Automatizado al 100% |
| Onboarding y seguimiento anual de aportantes | 1 h/año por aportante vigente; 1-3 h por aportante nuevo | Reducción de 60% a 100% del tiempo |
| Acceso a reportes, resultados y ficha del cliente | Gestión manual, caso a caso | 100% de los clientes vía canal digital propio |
Como referencia, procesos de automatización de operaciones administrativas internas ya maduros en la industria logran reducciones de costo de entre 25% y 50%, y las transformaciones tecnológicas en gestión de activos reportan ganancias de eficiencia operativa cercanas al 30% (estimaciones de mercado, 2024-2025). El resultado logrado con esta gestora se ubica en el extremo superior de ese rango, y en el caso de los movimientos de inversión, por sobre él.
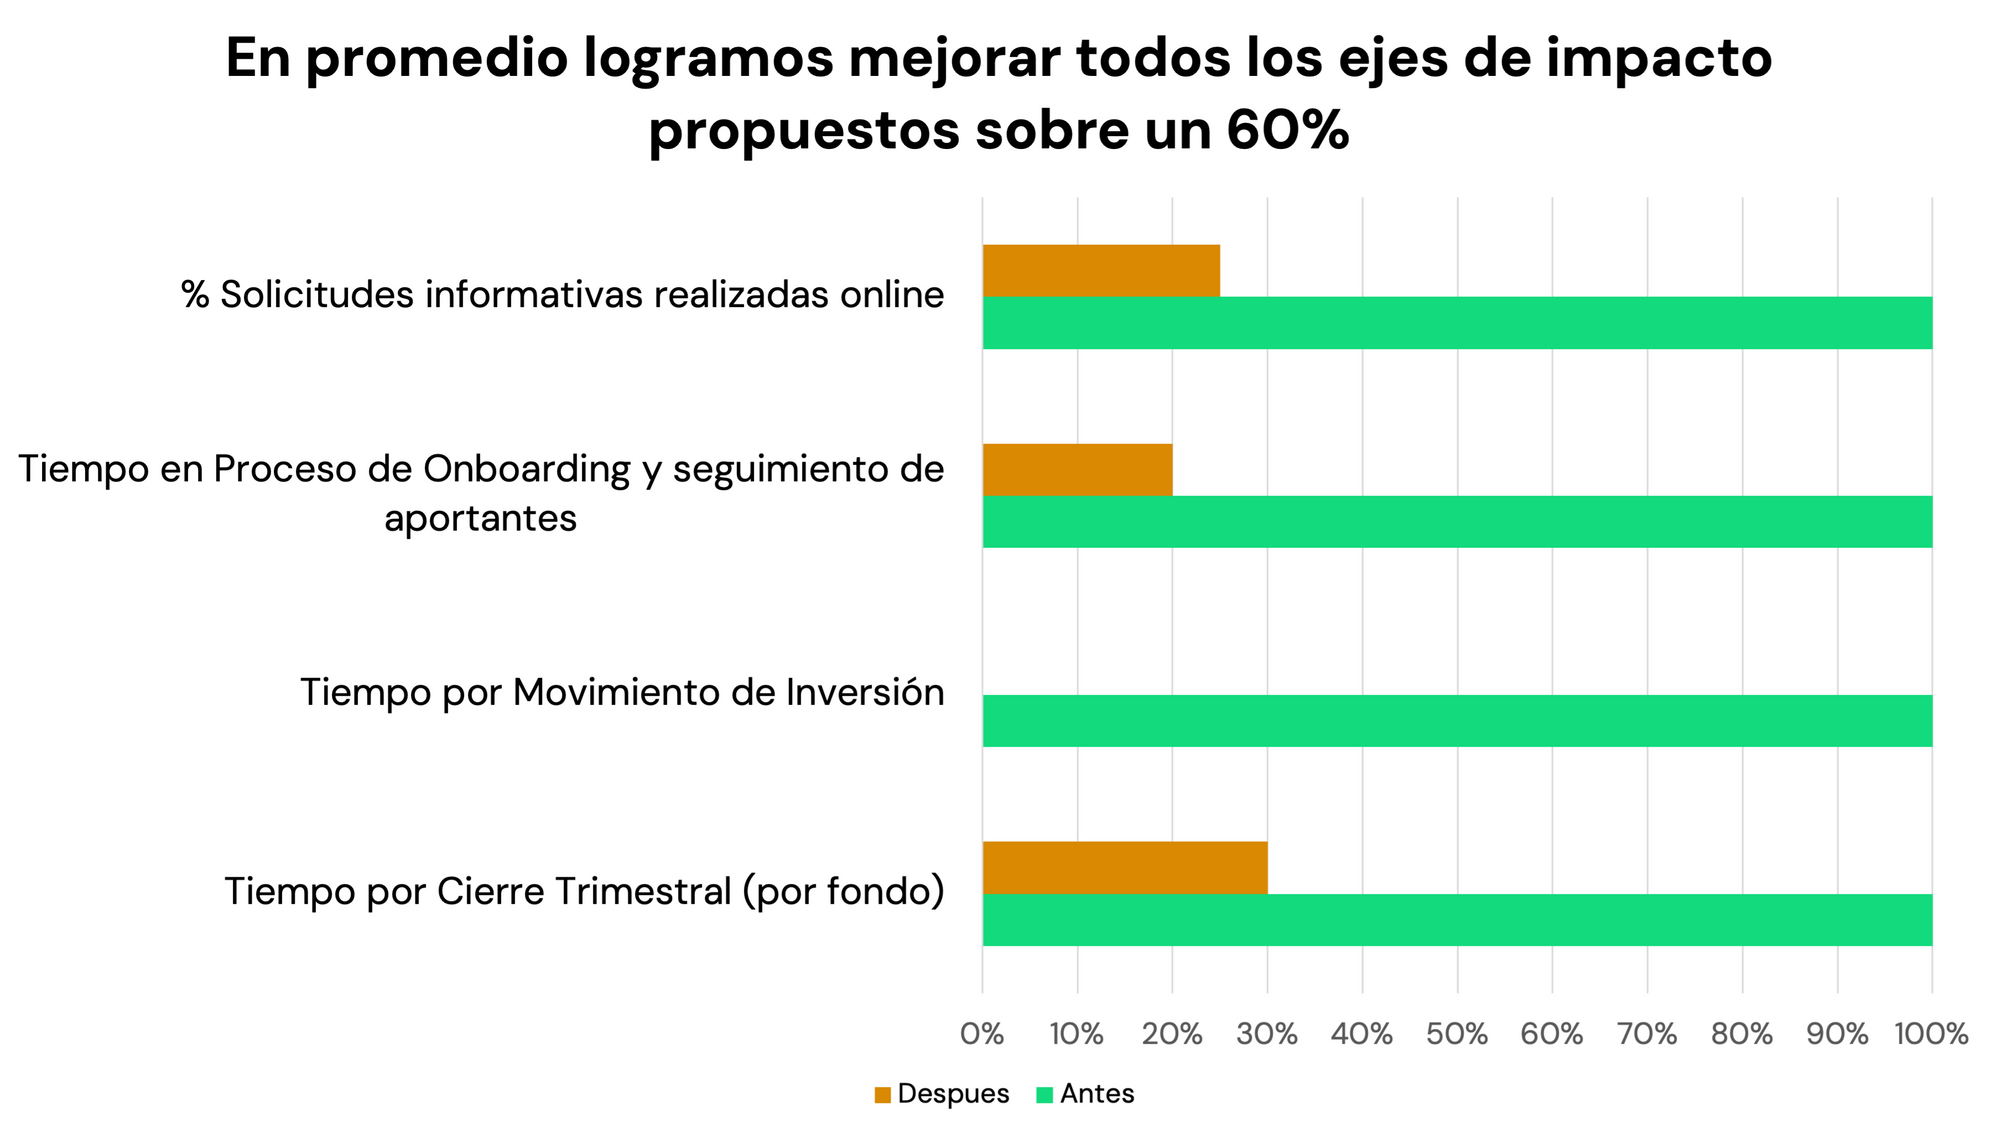
El efecto no fue solo operativo. Al liberar a los gestores de cartera de la carga administrativa y consolidar toda la interacción del cliente en un canal propio, el proyecto impactó directamente la experiencia de cliente: cada aportante tiene hoy acceso inmediato a su información, y el equipo de gestión recuperó el tiempo que antes destinaba a tareas administrativas para dedicarlo a la relación con el cliente y al análisis de las carteras — el valor diferencial de un modelo boutique.
Fuentes:
- CMF Chile, Normas de Carácter General N°526 y N°527 sobre AGF, diciembre 2024.
- CMF Chile, sanciones UAF a AGF por infracciones a la Ley N°19.913, 2024.
- CMF Chile, consulta pública Compendio Normativo de Fondos y AGF, agosto 2025 – febrero 2026.
- CMF Chile, registro de Administradoras Generales de Fondos, 2025.
- An, J. (2026). "Can artificial intelligence enhance service quality? Evidence from US financial services." International Journal of Bank Marketing.
- Estimaciones de mercado sobre experiencia de cliente en gestión patrimonial y automatización de operaciones administrativas internas en gestión de activos, 2024-2025 (dato de mercado).